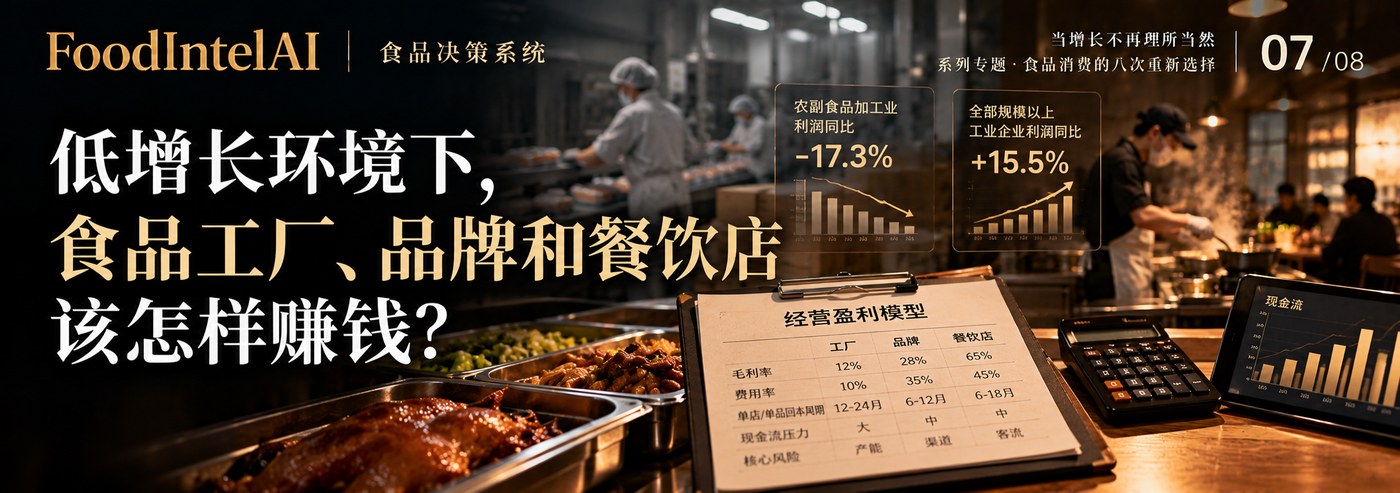
当增长不再理所当然 · 第7篇 三种业态的利润与现金流 | QTOS-EXPECT-001-GFoodIntelAI 研究组 · 沧林 | 2026年11月8日 | 八次重新选择 7/8市场增长放慢,企业最危险的反应不是停止扩张,而是把销量、收入、毛利、利润和现金流当成同一件事。2026年前三季度,规模以上农副食品加工业利润同比下降17.3%,同期全国规模以上工业企业利润增长15.5%。两个方向相反的数字,提醒食品经营者:行业平均繁荣不等于自身赚钱。第七篇不提供万能配方,而是把工厂、品牌、门店的三套账分开。−17.3%2026年前三季度规模以上农副食品加工业利润同比71.6天2026年9月末规模以上工业企业应收账款平均回收期4.5%2026年前三季度居民人均食品烟酒支出名义增速数据来源:国家统计局,2026年10月发布。行业统计与居民统计口径不同,不可直接相减推断经营利润。2026年1—9月,全国规模以上工业企业利润增长15.5%,但农副食品加工业利润下降17.3%。这是行业分类下的规模以上企业数据,不能直接代表所有食品工厂,更不能据此推断餐饮门店利润。文献[1]营业额、销量、毛利、贡献毛利、经营现金流不是同一个指标。一个产品出货增长,可以同时伴随账期拉长、促销增加和资金占用上升。经营者应把“有没有增长”改成“增长来自哪里、留下多少现金”。贡献毛利扣除随销量变化的成本后留下多少?不能代替净利润净利润扣除期间费用和相关成本后还剩多少?不能代替现金流经营现金流货款、库存和付款时点怎样变化?不能代替长期盈利能力食品工厂最怕的不是机器不够快,而是设备、人员、厂房已经投入,订单却不足以覆盖固定成本。产能利用率下降会推高单位固定成本,但“开机生产越多”也可能只是增加库存。假设某生产线月固定制造成本12万元、单位贡献毛利3元,忽略其他因素时,需要4万件才覆盖该项固定成本;若月订单只有2.5万件,缺口仍有4.5万元。将多生产的1.5万件压进仓库,不等于实现了现金收入。情景测算工厂的第一张看板应按SKU记录:实际终端动销、可兑现订单、最小经济批量、出成率、损耗、单位贡献毛利、账期与库存天数。特别区分经销商压货与消费者真实购买。开机率上升而库存增加为摊薄成本而超订单生产库存库龄与订单兑现率收入增长而现金减少账期、应收或预付款占用应收账龄与经营现金流单位成本下降而利润不增降价、渠道返利或品类结构变化真实净售价与贡献毛利新品很多但复购很少首单铺货替代真实需求终端复购与退货品牌可以靠投流提高成交额,也可以靠经销商首批进货放大出货。但消费者是否再次购买,才决定这种增长能否持续。品牌经营至少拆成获客、首单转化、复购、单位经济模型四段。假设每单到手收入39元,产品、履约、平台及售后相关可变成本共27元,首单贡献毛利12元;若获客费用18元,首单净贡献为负6元。只有复购能够覆盖这一缺口,且复购发生在资金允许的周期内,获客才可能成立。情景测算不能把“预计客户终身价值”当作已经收到的钱。复购率、复购间隔、优惠依赖度和退款率都要用真实订单分组追踪。门店的约束不是只有房租和人工,还包括出品时段、座位或操作台吞吐量、损耗、退款与日内波动。客单价下降时,即使客流增长,也未必提高贡献毛利。假设门店月固定成本3万元,每单净贡献毛利10元,则需要3000单/月覆盖固定成本;按30天计算约100单/天。若降价后单均贡献变成7元,保本量升至约4286单/月,约143单/天。实际经营还要考虑税费、设备折旧及业主劳动报酬等口径。情景测算这不是新的保本模型,而是把既有保本点、现金流框架放回具体消费迁移场景:增加小份、改组合、做外带之前,先算新增销量能否覆盖单位贡献损失及新增履约成本。顾客是否真要?时段订单、复购、规格选择只有促销时成交每单是否多赚钱?真实到手价、可变成本销量升但贡献毛利下降现场能否交付?峰值出品量、排队、投诉高峰期产能崩溃现金能否撑住?日结现金、库存、付款日持续靠外部输血工厂优先压实订单与库存,品牌优先证明复购与获客回收,门店优先稳定单店贡献毛利与出品效率。三者共用一个原则:先证明现有单位经济模型,再追加不可逆固定投入。“轻资产”也不是免风险:代工可能带来最低起订量、品控与账期风险;平台运营可能形成流量依赖;小门店也可能因设备与租约形成沉没成本。资产轻重不是安全性的唯一尺度。工厂终端动销×订单兑现×现金回收产能利用率与库存同时可控前30天只建基线:核对销量、真实到手收入、单位可变成本、复购、库存和回款。中间30天只改一个核心变量,例如规格、渠道或出品流程。最后30天检查贡献毛利、复购与现金周转是否同时改善。90天是试验安排,不是统计上证明长期趋势的门槛。研究假设应当事先写清停止条件:连续亏损、库存积压、账期超出承受能力、质量投诉增加时,及时暂停,而不是用更大的营销预算掩盖问题。第61—90天复核复购、库存与现金流改善可持续且风险可控公开数据能够证明行业间利润变化并不同步,却不能告诉某一家食品企业最优价格或应开多少店。经营者真正能控制的,是产品质量、单笔经济模型、库存、现金回收与验证速度。文献[1,2]下一篇收官,将不再重复前七篇的故事,而是回答未来五年应为哪一种消费者准备产品、供应链和组织能力,并给出能被未来数据推翻的判断。完整研究 · foodintelai.com 知识库三种业态的利润与现金流:经营模型、验证卡与证据边界持续更新。[1] 国家统计局:《2026年1—9月份全国规模以上工业企业利润增长15.5%》,2026年10月27日。https://www.stats.gov.cn/zwfwck/sjfb/202610/t20261027_1965697.html[2] 国家统计局:《2026年前三季度居民收入和消费支出情况》,2026年10月19日。https://www.stats.gov.cn/sj/zxfb/202610/t20261019_1965612.html证据说明:官方统计数据仅支持相应统计口径;情景测算并非企业实际经营记录;研究假设须以同店、同品类、复购与现金流数据验证。数据核对截至2026年10月30日。声明:本文为食品行业研究,演示测算及研究假设均已标注,不构成投资或经营收益保证。本文在AI辅助下完成起草,发布前由作者确认。© FoodIntelAI 2026 All Rights Reserved · foodintelai.com